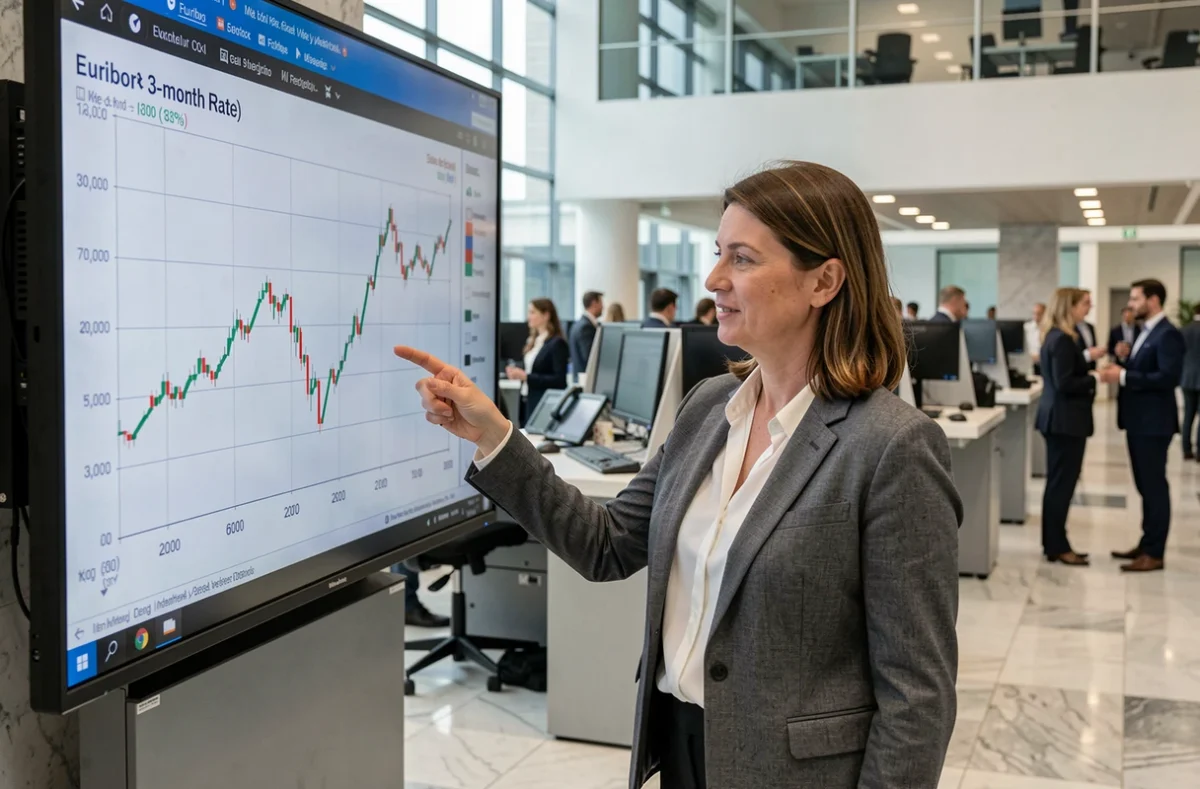
L’Euribor 3 mois est le taux auquel les banques de la zone euro se prêtent des liquidités entre elles pour une durée de trois mois. Publié chaque jour ouvré, il sert de référence à une large part des crédits à taux variable, des produits structurés et des placements de trésorerie.
Son niveau à un instant donné reflète les anticipations du marché sur la politique monétaire à court terme, mais aussi l’état de confiance entre établissements financiers. Lire son évolution, c’est lire plusieurs signaux à la fois, et parfois des signaux contradictoires.
Comment l’Euribor 3 mois traduit les décisions de la BCE
L’Euribor ne reproduit pas mécaniquement les taux directeurs de la Banque centrale européenne. Il les anticipe. Quand les marchés s’attendent à une baisse des taux, l’Euribor recule avant même que la BCE n’agisse. Quand une décision est incertaine, la courbe se stabilise ou s’écarte légèrement des taux directeurs.
Le 29 octobre 2026, la BCE a maintenu ses taux directeurs inchangés tout en signalant que la hausse des prix de l’énergie alimentait des risques à la hausse pour l’inflation et à la baisse pour la croissance. Ce type de communication crée précisément un entre-deux : les marchés ne savent pas si le prochain mouvement sera une baisse ou un maintien prolongé, ce qui se lit dans la relative stabilité de l’Euribor à court terme.
L’Euribor capte donc non seulement les décisions prises, mais aussi les anticipations sur la trajectoire des taux à venir. C’est ce qui en fait un baromètre de la conjoncture monétaire, au-delà d’un simple reflet des réunions de politique monétaire.
Ce que l’Euribor ne dit pas sur l’accès au crédit en Europe
Une baisse de l’Euribor 3 mois pourrait logiquement laisser croire que le crédit se détend pour les entreprises et les ménages. Cette lecture est trop simple.
Dans son enquête publiée le 27 octobre 2026, la BCE rapporte que les banques de la zone euro ont encore resserré leurs critères d’octroi aux entreprises au troisième trimestre. Un resserrement similaire a été observé pour le crédit à la consommation, tandis que les critères des prêts immobiliers sont restés globalement inchangés. Un Euribor en baisse ne signifie pas que le crédit devient plus accessible.
Le taux de marché renseigne sur le coût de la ressource interbancaire, pas sur les conditions que la banque applique ensuite à son client. La marge, le niveau d’exigence sur les garanties, le profil de risque accepté : tout cela échappe à l’Euribor. C’est un prix de gros, pas un prix de détail.
Disparités nationales de crédit dans une zone monétaire unique
L’une des limites les plus concrètes de l’Euribor comme indicateur est sa nature unique dans une zone qui ne l’est pas. Un seul taux de référence s’applique à des économies dont les conditions de financement divergent.
L’enquête de la BCE du 27 octobre 2026 en donne une illustration directe : les banques françaises et allemandes ont durci leurs critères de crédit aux entreprises au troisième trimestre, tandis que les banques espagnoles n’ont pas modifié les leurs et que les banques italiennes ont assoupli les leurs. Le même Euribor recouvre des réalités de crédit opposées selon les pays.
Cette fragmentation n’est pas nouvelle, mais elle rappelle que l’Euribor mesure un prix commun sur un marché interbancaire théoriquement homogène. Les décisions de crédit, elles, se prennent pays par pays, banque par banque, en fonction des bilans locaux, de la concurrence domestique et de la perception du risque sur chaque marché.
Transmission inégale selon le type d’emprunteur
La divergence ne se limite pas aux frontières nationales. Elle s’observe aussi selon le profil de l’emprunteur et la nature du prêt.
Pour les prêts de plus d’un million d’euros à taux variable ou avec une fixation initiale allant jusqu’à trois mois, les taux effectivement appliqués ont progressé, tandis que d’autres catégories de crédit évoluaient différemment. Ces écarts illustrent un mécanisme fondamental : la transmission de l’Euribor aux taux réels est sélective.
- Les grandes entreprises accèdent plus facilement aux marchés de capitaux et peuvent se financer en dehors du canal bancaire classique. L’Euribor ne capte pas ce contournement.
- Les PME et les ménages dépendent davantage des conditions fixées par leur banque, qui intègre une marge de risque propre à chaque profil. Le taux final peut s’éloigner sensiblement de l’Euribor de référence.
- Les emprunteurs à taux variable subissent les variations de l’Euribor quasi directement, là où les emprunteurs à taux fixe en sont découplés pour toute la durée de leur contrat.
L’Euribor reste le socle commun de la tarification du crédit en zone euro, mais le taux effectivement payé dépend d’une chaîne de décisions qui lui est propre à chaque situation.
Euribor 3 mois et risques d’inflation : un signal à double lecture
L’évolution de l’Euribor encode aussi les anticipations d’inflation. Quand le marché prévoit une inflation durable, il intègre la probabilité que la BCE maintienne des taux élevés plus longtemps, ce qui pousse l’Euribor à la hausse ou freine sa baisse.
Ce mécanisme rend la lecture de l’Euribor ambivalente. Un taux qui ne baisse pas malgré un ralentissement économique peut signaler soit que les banques anticipent une résistance de l’inflation, soit qu’elles perçoivent un risque de crédit accru entre elles. Ces deux causes appellent des interprétations économiques opposées : dans le premier cas, la politique monétaire reste restrictive par choix ; dans le second, la méfiance interbancaire révèle une fragilité financière.
La décision de la BCE du 29 octobre 2026 d’évoquer simultanément des risques haussiers sur l’inflation et baissiers sur la croissance illustre ce type de lecture ambiguë. L’Euribor reflète une tension, pas une direction univoque.
Ce que l’Euribor 3 mois révèle vraiment sur l’économie européenne
L’Euribor 3 mois reste un indicateur de premier rang pour comprendre les conditions monétaires en zone euro. Il synthétise les anticipations de taux, le niveau de confiance interbancaire et les signaux envoyés par la BCE.
- Quand il baisse régulièrement, il signale que le marché anticipe un assouplissement monétaire et que les banques se font davantage confiance à court terme.
- Quand il se stabilise à un niveau élevé malgré des signaux de ralentissement, il traduit soit une résistance de l’inflation anticipée, soit une prudence persistante sur les bilans bancaires.
- Quand il diverge des taux effectivement pratiqués, il révèle que les conditions de crédit réelles sont façonnées par des facteurs que le taux interbancaire ne capte pas : marges bancaires, critères d’octroi, fragmentation nationale.
L’Euribor est un signal nécessaire, mais insuffisant. Associé aux données d’enquête de la BCE sur les conditions de crédit, il devient un outil de diagnostic plus complet sur l’état réel du financement de l’économie européenne. Seul, il ne dit pas si les entreprises et les ménages empruntent plus ou moins facilement : il dit uniquement à quel prix les banques se refinancent entre elles pour trois mois.